 Hardware Ready Ready to Bench?
Am 13. November hat OpenAI das ChatGPT Wallet vorgestellt, eine digitale Geldbörse, die es den eigenen KI-Agenten – bezeichnet als „dot“ – ermöglicht, Einkäufe im Namen des Nutzers abzuschließen, ohne direkt auf sensible Kartendaten zuzugreifen. Das System wurde in Zusammenarbeit mit den Zahlungsnetzwerken American Express, Mastercard und Visa entwickelt.
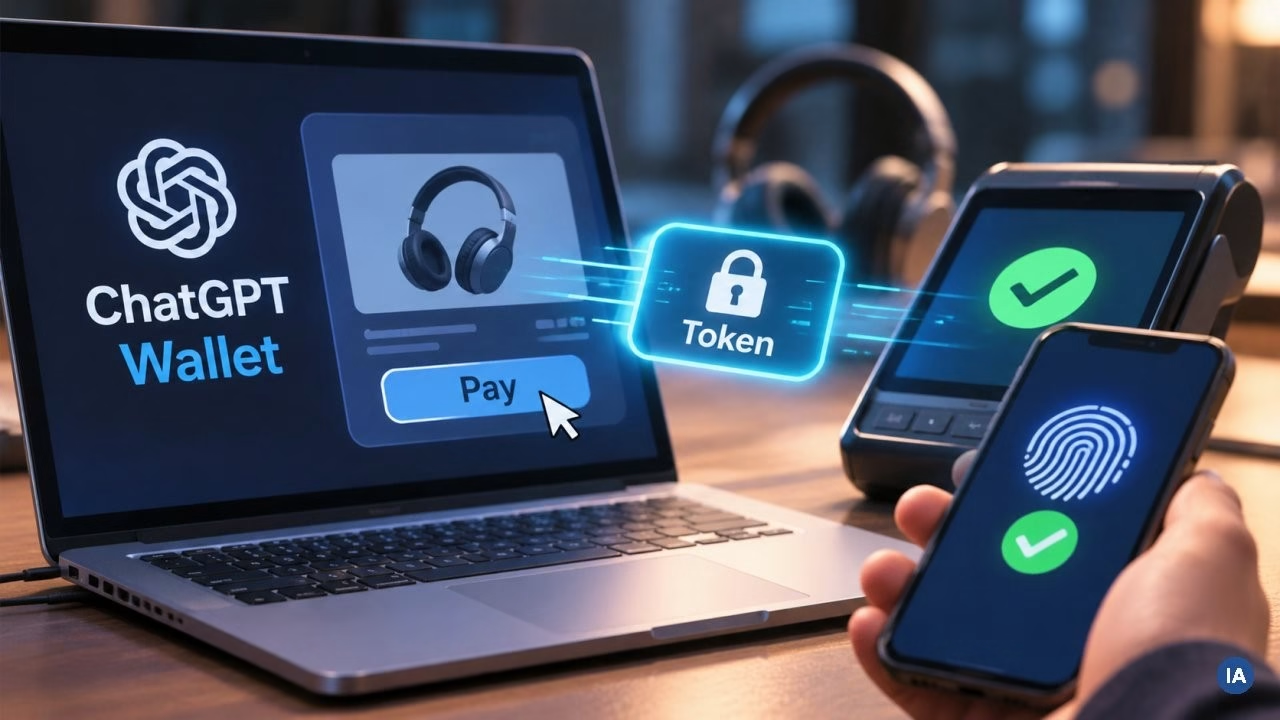
Gegenwärtig ist die Verfügbarkeit des Dienstes auf die Vereinigten Staaten beschränkt und ausschließlich Abonnenten des ChatGPT-Pro-Tarifs (ein monatliches Abo ab 100 US-Dollar) vorbehalten, die über eine US-amerikanische Rechnungsadresse sowie eine in den USA ausgestellte Visa-, Mastercard- oder American-Express-Karte verfügen.
ChatGPT Wallet: Warum das wichtig ist
Der Prozess sieht vor, dass der Nutzer seinen KI-Agenten bittet, ihn bei der Auswahl und dem Kauf eines Produkts zu unterstützen. Die Karte wird nur einmalig im System hinterlegt, wodurch die Notwendigkeit entfällt, die Daten bei jeder Transaktion erneut einzugeben. Vor Ausführung der Zahlung hat der Nutzer die Möglichkeit, die ausgewählten Artikel, den Gesamtbetrag und die verwendete Kreditkarte zu überprüfen, um die Operation anschließend über einen biometrischen Authentifizierungsmechanismus wie Face ID oder Fingerabdruck-Scan zu bestätigen. Jede Genehmigung erzeugt eine detaillierte Aufzeichnung der dem KI-Agenten erteilten Berechtigungen.
OpenAI bezeichnet das Wallet als erste Geldbörse, die es Agenten ermöglicht, Zahlungen vorzunehmen, ohne auf die tatsächlichen Kartendaten zuzugreifen, und verlangt für jede Transaktion eine Sicherheitsprüfung. Nach Erhalt der Genehmigung stellt das Zahlungsnetzwerk einen eindeutigen Token zur Verfügung, der die sensiblen Kartendaten ersetzt und eine Identifikationsnummer, einen Sicherheitscode sowie ein Ablaufdatum umfasst. Die Belastung erfolgt auf der vom Nutzer gewählten Karte, wobei gewährleistet ist, dass weder der KI-Agent noch der Händler Zugriff auf die tatsächlichen Daten hat.
Das Unternehmen vergleicht diesen Mechanismus mit kontaktlosen Zahlungssystemen wie Apple Pay und Google Wallet. An den Händler werden die für die Auftragsabwicklung erforderlichen Details übermittelt, wie etwa die Lieferadresse und Kontaktinformationen. Die aus der Kartennutzung resultierenden Vorteile (Prämien) sowie die Schutzmechanismen bei Streitfällen (z. B. bei fehlerhaften Produkten) bleiben unverändert, während die Verwaltung von Preisen, Lieferungen, Retouren und dem Kundenservice weiterhin in der Zuständigkeit des Verkäufers liegt.
Tokenisierung, Treueprogramme und Schutz vor Streitfällen sind Funktionen, die bereits von den gängigsten digitalen Geldbörsen angeboten werden. Der innovative Aspekt des Wallets besteht darin, Aufgaben an KI-Agenten zu delegieren, eine Funktion, die derzeit noch nicht vollständig implementiert ist. OpenAI plant, dass Nutzer in Zukunft dem Agenten die vollständige Verwaltung der Einkäufe anvertrauen können, indem sie Parameter wie Ausgabenlimits, spezifische Warenkategorien oder vordefinierte Zeiträume festlegen und ihn unter verstärkten Sicherheitsmaßnahmen, einschließlich biometrischer Prüfungen und klarer Genehmigungsaufzeichnungen, im Voraus autorisieren. Derzeit erfordert jede Transaktion noch die explizite Zustimmung des Nutzers.
Der begrenzte Start dient dazu, Daten zur tatsächlichen Nutzung des Dienstes zu sammeln und die Kompatibilität sowie Zuverlässigkeit des Systems in Zusammenarbeit mit Unternehmen, Banken und Zahlungsnetzwerken zu verbessern. Luke Gebb, Leiter der globalen Innovation bei American Express, betonte, dass dies eine bewusste Entscheidung sei: „Es macht Sinn, das Funktionieren des Systems zu beobachten, von einer begrenzten Umgebung auszugehen und es dann schrittweise auszuweiten“.
OpenAI warnt davor, dass einige Websites Käufe durch KI-Agenten versehentlich blockieren könnten und dass Betrugserkennungssysteme legitime Transaktionen fälschlicherweise als verdächtig melden könnten, was zur Ablehnung oder Stornierung der Bestellung führt. Um diese Probleme anzugehen, hat OpenAI das „Commerce Partner Playbook“ veröffentlicht, eine detaillierte Anleitung für Unternehmen, die erläutert, wie man den Agenten den Zugriff über Firewalls hinweg ermöglicht, Produktfeeds lädt und Unternehmensprofile innerhalb von ChatGPT erstellt.
Was sich ändert und welche Auswirkungen es gibt
Das Unternehmen arbeitet zudem mit verschiedenen Anbietern von Betrugserkennungslösungen (Forter, Riskified, Sardine, Signifyd) und Zahlungsanbietern (Adyen, Checkout.com, Stripe) zusammen. Chaya Nayak, Leiterin für Monetarisierung und Zahlungen bei OpenAI, hob hervor, dass das Hauptziel darin bestehe, „sich auf Händler und Netzwerkpartner zu konzentrieren und eine solide, sichere und benutzerfreundliche Grundlage zu schaffen“.
Einige Einzelhändler haben bereits spezifische Positionen bezogen: Amazon verhindert, dass KI-Agenten Einkäufe auf seiner Plattform tätigen, wie es 2026 mit Muse, dem von Meta entwickelten KI-Agenten, der Fall war, vermutlich um Nutzer zum eigenen Sprachassistenten Alexa zu lenken. United Airlines hat angekündigt, die Nutzung von KI-Agenten bei Flugbuchungen zu blockieren, während Schwab und JPMorgan sie von Finanztransaktionen ihrer Kunden ausschließen werden. Walmart verfolgt einen anderen Ansatz und testet Agentenprofile mit personalisierten Ausgabenlimits.
Die Nachfrage nach dem Dienst ist derzeit begrenzt. In der letzten Oktoberwoche erhielt Uber vier Fahrten und 500 Bestellungen über Uber Eats von KI-Agenten, bei insgesamt rund 320 Millionen Fahrten und Lieferungen. Der CEO von DoorDash berichtete von „vielleicht einigen hundert Bestellungen“, während Airbnb die Anzahl der über KI-Assistenten getätigten Buchungen als „sehr geringfügig“ bezeichnete. Eine Ausnahme bildet Muse, das über 10 Millionen Nutzer zählt und bei dem assistiertes Einkaufen zu den Hauptaktivitäten gehört.
Eine im Oktober durch die American Bankers Association durchgeführte Umfrage ergab, dass 77 % der Befragten Bedenken haben, einem KI-Agenten die Erlaubnis zur Zahlung zu geben, und 61 % es für unwahrscheinlich halten, ihm in den nächsten 12 Monaten die autonome Verwaltung ihres Kontos anzuvertrauen. Visa hat im November 22 KI-Agentenmodelle als Käufer getestet und eine Fehlerquote von 42,8 % festgestellt. OpenAI hatte bereits mit Instant Checkout innerhalb von ChatGPT experimentiert, doch diese Funktion wurde schnell wieder eingestellt.
Quelle und weiterführende Informationen zu ChatGPT Wallet: Originalartikel.
* Inhalt mit Unterstützung von Künstlicher Intelligenz erstellt.