 Hardware Ready Ready to Bench?
Durante un convegno tenutosi a Palazzo Taverna a Roma, è stato annunciato l’inserimento nella legge di bilancio per il 2027 di una misura destinata ai nuovi nati. La proposta, avanzata dal ministro dell’Economia Giancarlo Giorgetti e condivisa con gli alleati politici, prevede la creazione di un fondo pensione complementare alimentato da un contributo pubblico annuo di 100 euro per ogni bambino. I versamenti avverranno fino al compimento dei 18 anni di età.
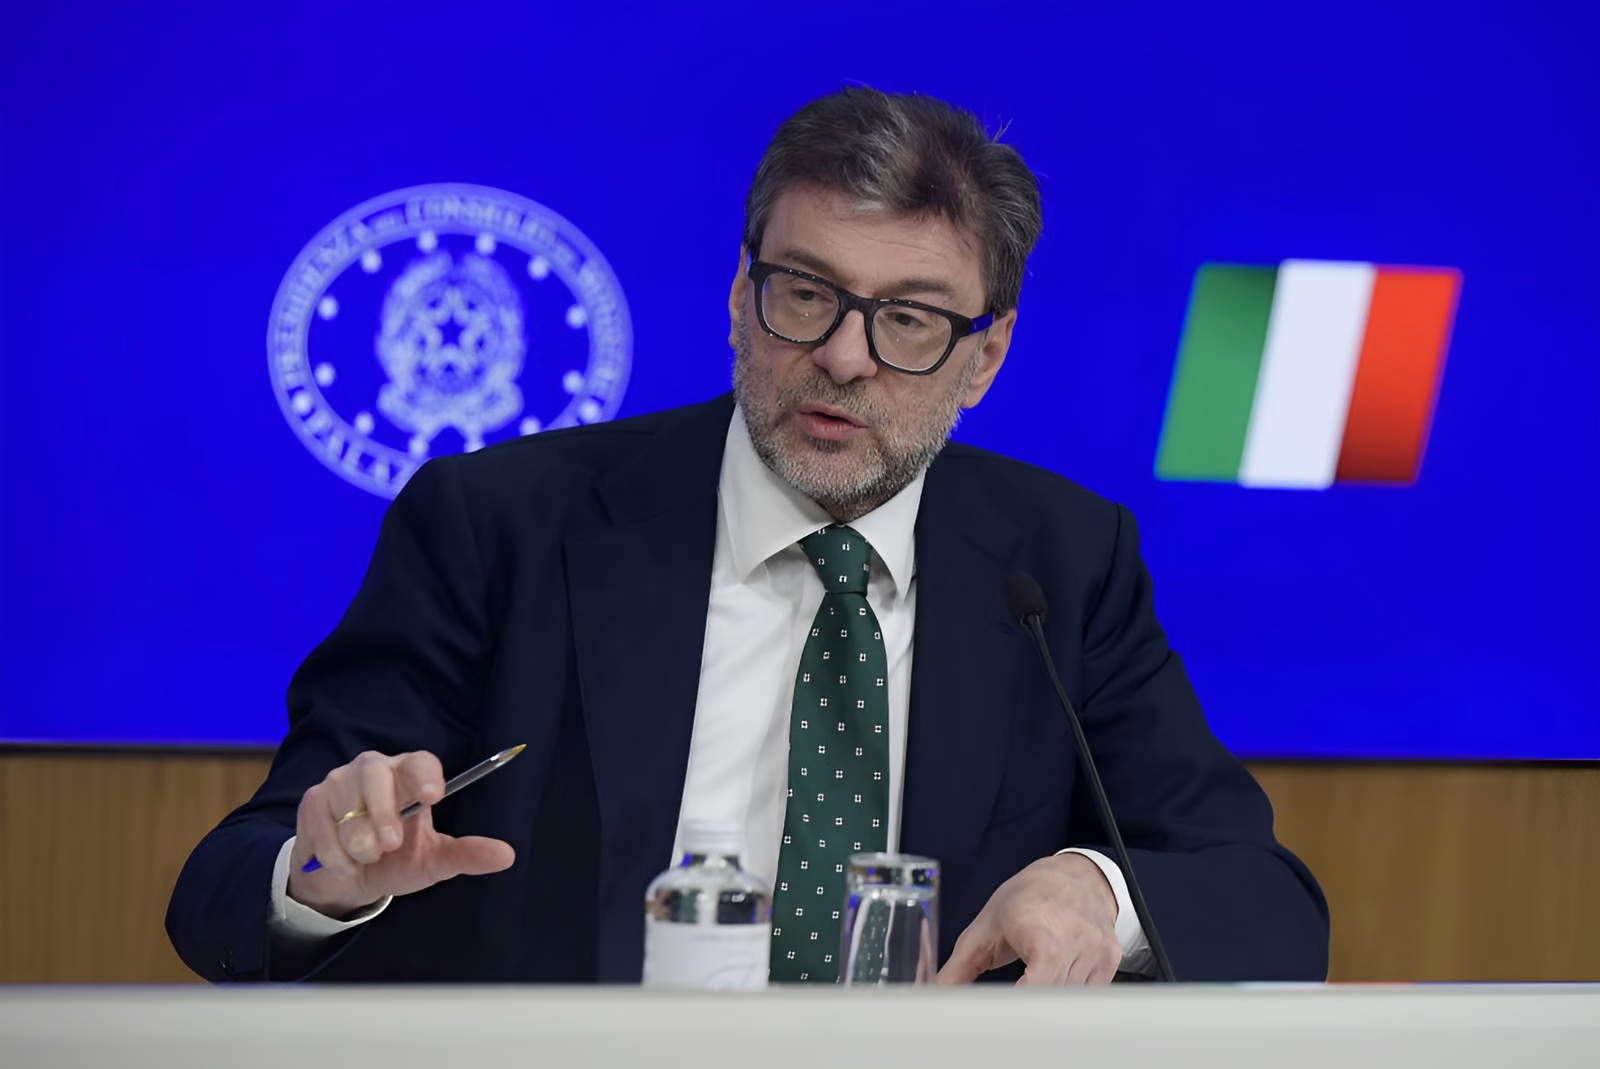
Il capitale accumulato nel tempo potrà essere utilizzato non solo come integrazione alla pensione futura, ma anche per coprire spese universitarie. L’iniziativa mira a rafforzare il secondo pilastro del sistema pensionistico italiano in un contesto demografico sfavorevole. Il sottosegretario all’Economia Federico Freni ha dichiarato che attribuire una posizione previdenziale complementare alla nascita rappresenta un passo avanti, poiché il sistema non può dipendere esclusivamente dalle risorse autonome delle famiglie.
Perché conta
La misura si inserisce in una strategia più ampia per aumentare la partecipazione dei lavoratori alla previdenza integrativa. Attualmente, secondo i dati forniti dall’Ania (Associazione Nazionale Imprese Assicuratrici), solo il 38% dei lavoratori italiani aderisce a una forma di previdenza complementare. Il presidente dell’Ania, Giovanni Liverani, ha descritto la sfida demografica come una “bomba a orologeria” e ha auspicato che la gestione dei capitali non sia riservata a un unico operatore pubblico, ma aperta alla concorrenza tra i diversi operatori del mercato assicurativo e finanziario. Inoltre, è stato ipotizzato che il capitale accumulato nei fondi possa essere destinato a finanziare investimenti in transizione energetica, digitalizzazione e infrastrutture.
I numeri
Il contributo pubblico previsto è di 100 euro l’anno per ogni nuovo nato. Considerando un periodo di versamento di 18 anni, la dotazione pubblica totale ammonta a 1.800 euro, senza considerare eventuali rendimenti finanziari o contributi aggiuntivi da parte delle famiglie. La copertura finanziaria specifica e il modello di investimento non sono ancora stati definiti in dettaglio.
Cosa resta da capire
Le modalità operative per l’apertura delle posizioni previdenziali non sono ancora state stabilite. Restano da chiarire i soggetti autorizzati alla gestione dei fondi, il trattamento fiscale degli eventuali contributi familiari integrativi e le condizioni normative per l’utilizzo anticipato delle somme, ad esempio per le spese universitarie. Il presidente della Covip, Mario Pepe, ha inoltre suggerito di agevolare la trasmissione intergenerazionale delle posizioni previdenziali, un aspetto che richiede ulteriori definizioni legislative.
Fonti: ANSA Economia, Wall Street Italia, Repubblica Economia.
Questo articolo ha solo scopo informativo e non costituisce consulenza finanziaria o raccomandazione di investimento.
* Contenuto realizzato con l'ausilio di sistemi di intelligenza artificiale.
 Ultra Starter Coreda 1.089 €
 Starter Coreda 1.289 €Power Boostda 2.290 €Hyper Strikeda 2.256 €
 Extremeda 3.743 €
HWReady Studio
Contenuti creati per te con l'intelligenza artificiale
Reel, spot e foto per la tua attività.
Scopri lo studio